Endettement trop élevé, assurance trop chère, compromis déjà signé : on vous explique ce qui bloque, chiffres à l'appui. Et un courtier partenaire peut étudier votre dossier, gratuitement.
Après étude de votre dossier, nous ne sommes pas en mesure de donner une suite favorable à votre demande.
Refusé
Taux d'endettement0 %
0 %Plafond 35 %60 %
Banque A
Banque B
Banque C
Banque D
Les blocages les plus fréquents
Le mail de refus ne dit jamais pourquoi. Voici ce que la banque regarde.
Quatre raisons font échouer la plupart des dossiers. Chacune a sa solution.
Problème 1 · Endettement
Vos crédits dépassent 35 % de vos revenus
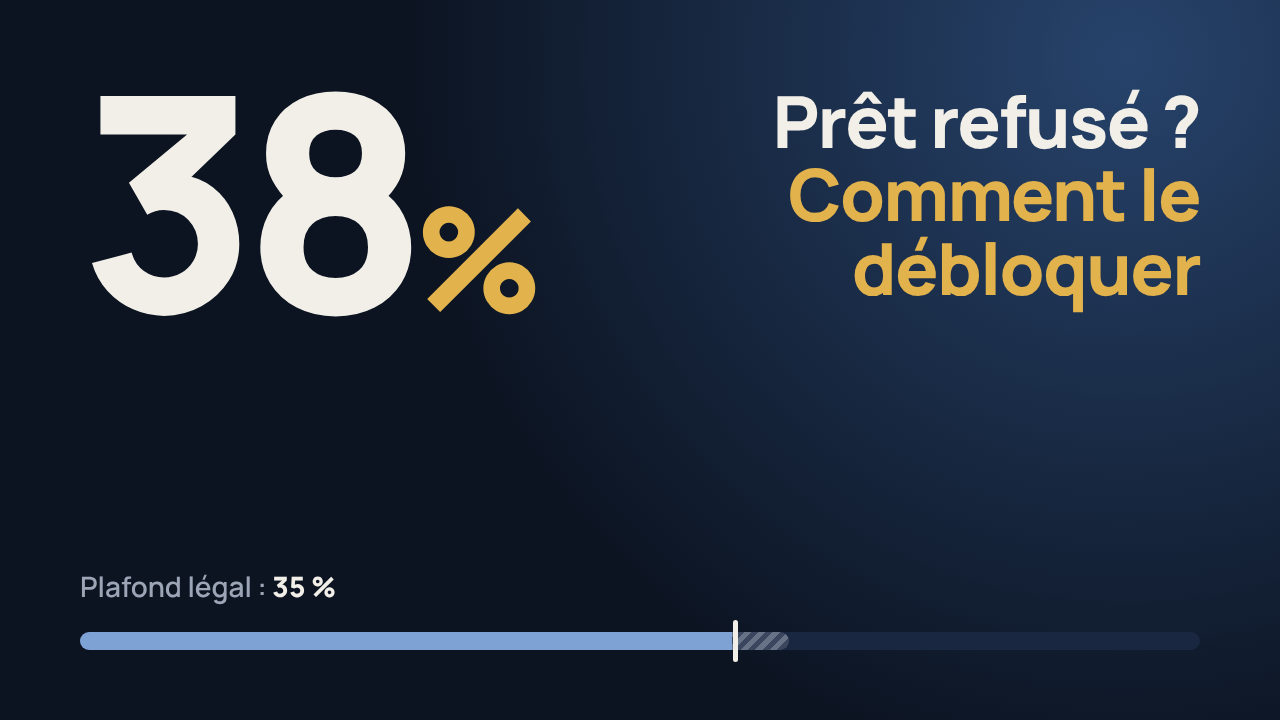
Depuis 2022, la règle du Haut Conseil de stabilité financière plafonne l'endettement à 35 %, assurance comprise, sur 25 ans maximum. Les banques ne peuvent dépasser ce seuil que pour environ 20 % de leurs prêts.
0 %Plafond 35 %Vous : 38 %
Solder un petit crédit, ajuster la durée, viser une banque qui utilise encore sa marge.
Problème 2 · Taux d'usure
Le coût total dépasse le plafond légal
Intérêts, assurance et frais compris, le coût du crédit ne peut pas dépasser 5,40 % pour un prêt de 20 ans et plus (1er octobre 2026). Après 45 ans, c'est souvent l'assurance qui fait déborder.
IntérêtsAssuranceFrais
Une assurance emprunteur externe, à garanties équivalentes.
Problème 3 · Profil
Votre dossier a un point faible
Apport, stabilité des revenus, tenue des comptes : des découverts réguliers sur les derniers relevés suffisent souvent à faire dire non.
✓Revenus
✓Apport
–Découverts
Trois mois de comptes impeccables, puis la banque la plus adaptée à votre profil.
Problème 4 · Compromis signé
Le délai court, et le prêt n'est pas là
Le compromis contient presque toujours une condition suspensive de prêt, d'au moins un mois. Si le prêt est refusé dans ce délai, vous récupérez votre dépôt de garantie, à condition d'avoir vraiment fait vos demandes.
45 à 60 joursdélai habituel de la condition suspensive
Multiplier vite les demandes, et garder chaque refus écrit.
Calculateur
Où en est votre taux d'endettement ?
Le calcul que fait la banque, en 20 secondes. Rien n'est enregistré.
Estimation indicative : mensualité calculée avec une assurance de 0,30 % du capital par an. Seule une étude de votre dossier donne un résultat fiable.
Comment ça marche
Trois étapes, et vous n'êtes plus seul face à la banque
Vous décrivez votre situation
Un formulaire de 2 minutes : votre projet, ce qui bloque, et comment vous joindre.
Un courtier partenaire vous rappelle
Il repère ce qui coince et vous dit ce qui est faisable. L'étude est gratuite et sans engagement.
Il présente votre dossier au bon endroit
Chaque banque a ses critères. Le courtier envoie votre dossier là où il a le plus de chances de passer.
En vidéo
Prêt refusé : pourquoi, et comment le débloquer
Julie et Karim, refusés à 38 % d'endettement, puis acceptés ailleurs avec le même salaire. Les quatre blocages, et la solution pour chacun.
25 ansde durée maximum, 27 dans certains cas de construction ou de travaux
20 %des prêts d'une banque peuvent sortir de ces règles
5,40 %taux d'usure, prêts de 20 ans et plus, au 1er octobre 2026
Sources : Haut Conseil de stabilité financière, Banque de France.
Questions fréquentes
Avant de remplir le formulaire
Est-ce que l'étude de mon dossier est payante ?
Non. L'étude est gratuite et sans engagement. Si le courtier vous obtient un prêt et que vous l'acceptez, il peut facturer des frais de courtage : il doit vous les annoncer à l'avance, et la loi interdit de vous demander le moindre versement avant l'obtention du prêt.
Qui va me rappeler ?
Un courtier en crédit immobilier partenaire, inscrit à l'ORIAS, le registre officiel des intermédiaires. Vos coordonnées ne lui sont transmises qu'avec votre accord, que vous donnez en cochant la case à la fin du formulaire.
Ma banque a refusé, est-ce que ça vaut le coup de réessayer ?
Souvent, oui. Chaque banque a ses propres critères et sa propre marge de dérogation. Un dossier refusé dans une banque peut être accepté dans une autre, surtout s'il est mieux préparé et présenté au bon endroit.
J'ai déjà signé un compromis, est-il trop tard ?
Non, mais il faut aller vite. Le compromis contient en général une condition suspensive d'obtention de prêt, d'au moins un mois. Faites vos demandes rapidement et gardez chaque réponse écrite.
Je me renseigne seulement, je peux quand même remplir le formulaire ?
Oui. Le courtier peut vous dire combien vous pouvez emprunter et ce qu'il faut préparer, avant même d'avoir trouvé un bien.
Votre dossier mérite un deuxième avis
Deux minutes pour décrire votre situation, et un courtier partenaire vous rappelle.